Nova resolução prevê extinção de execuções fiscais antigas por prescrição
A redução de custos administrativos, a diminuição do acervo processual e o incremento da produtividade judicial, sem a criação de despesas obrigatórias adicionais. Esses são alguns dos aperfeiçoamentos pretendidos com a proposta de alteração da Resolução CNJ n. 547/2024, destinada ao aperfeiçoamento das execuções fiscais no âmbito do Poder Judiciário.
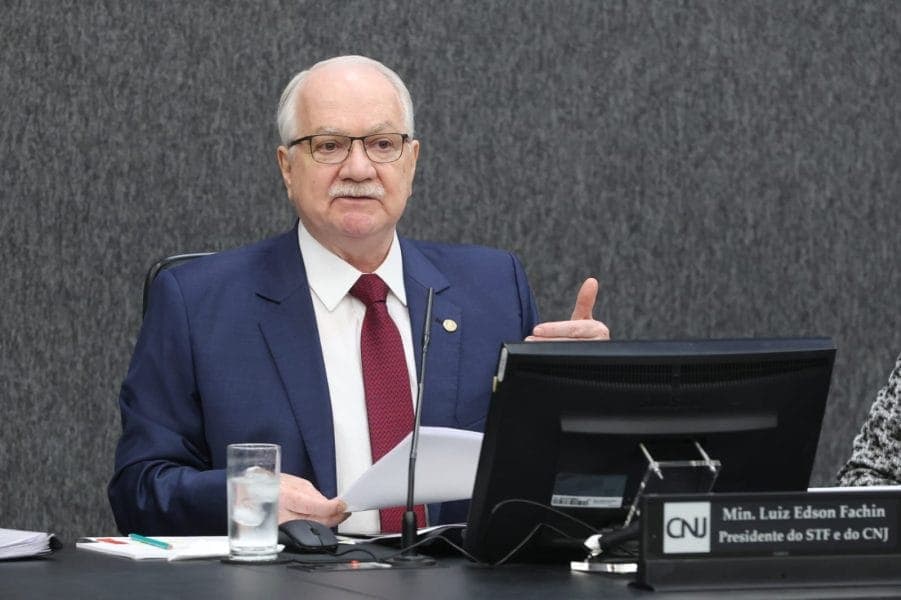
O texto foi apresentado pelo relator, o presidente do Conselho Nacional de Justiça (CNJ) e do Supremo Tribunal Federal (STF), ministro Edson Fachin, durante a 9ª Sessão Ordinária do colegiado, na manhã desta terça-feira (9/6).
Entre as principais mudanças está a possibilidade de extinção de execuções fiscais paradas há mais de 15 anos. Os tribunais terão 90 dias para intimar os credores nesses processos. A medida também alcança ações suspensas há mais de seis anos.
Caso o credor não se manifeste ou não indique bens que possam ser penhorados, o processo poderá ser encerrado por prescrição intercorrente — situação em que o direito de cobrar a dívida é perdido devido à longa paralisação da ação.
Com o reconhecimento da prescrição, a cobrança da dívida ficará impedida tanto na esfera judicial quanto na administrativa. O devedor também não poderá permanecer inscrito em cadastros de inadimplentes. Além disso, a Certidão de Dívida Ativa não poderá ser protestada, e eventuais medidas de cobrança já adotadas perderão seus efeitos.
Inclusão de outras dívidas
As Fazendas Públicas deverão informar os processos suspensos por parcelamento de débitos, embargos à execução ainda pendentes de julgamento ou ações envolvendo empresas em falência.
A resolução também permite que tribunais e fazendas públicas firmem acordos de cooperação para padronizar procedimentos. As cortes terão 180 dias para implementar sistemas automatizados de controle de prazos nas execuções fiscais.
Outra novidade é a possibilidade de reunir, em um único processo, diferentes débitos do mesmo contribuinte, como Imposto Predial e Territorial Urbano (IPTU), Imposto sobre a Propriedade de Veículos Automotores (IPVA) e Imposto sobre a Propriedade Territorial Rural (ITR). A medida, que só será possível a partir da iniciativa das fazendas públicas, busca reduzir a quantidade de ações e tornar mais eficiente a recuperação de créditos públicos.
Segundo Fachin, a mudança segue lógica semelhante à cobrança de dívidas condominiais e pensões alimentícias, evitando múltiplos processos contra o mesmo devedor e reduzindo a repetição de atos como pesquisas patrimoniais e penhoras. “A medida visa evitar a pulverização de ações contra o mesmo devedor, racionalizar atos processuais como penhoras e pesquisas patrimoniais, e promover maior eficiência na recuperação de créditos públicos”, explicou o ministro no voto.
A proposição foi aprovada em reunião da Rede Nacional de Combate à Alta Litigiosidade do Contencioso Tributário, realizada em setembro de 2025, e complementa a Resolução n. 547/2024, criada após decisão do STF no Tema 1184 da repercussão geral, que discutiu a extinção de execuções fiscais de baixo valor por falta de interesse processual.
No prazo de 90 dias contados da data de publicação da resolução, o CNJ disponibilizará: especificações técnicas de referência, glossário de termos, fluxograma de processos, dicionário de movimentos, complementos e situações das tabelas processuais unificadas aplicáveis.
O objetivo é orientar a implementação pelos tribunais nos sistemas processuais sob sua gestão. No relatório, o ministro apontou que a proposta normativa busca reduzir custos administrativos, diminuir o acervo processual e incrementar a produtividade judicial, sem criação de despesas obrigatórias adicionais.
No voto, ele afirma que a iniciativa se insere “no contexto de contínuo aperfeiçoamento das políticas judiciárias orientadas à racionalização do elevado volume de execuções fiscais, que, historicamente, representam parcela significativa do acervo processual nacional, muitas vezes caracterizadas por baixa efetividade na satisfação do crédito e elevada taxa de congestionamento.”
Processo Relacionado: Ato Normativo n. 0004020-53.2026.2.00.0000