STF: decisão que permitiu créditos na compra de recicláveis vale a partir de 2026

O Supremo Tribunal Federal (STF) decidiu, em sessão virtual encerrada na última sexta-feira, manter uma decisão de 2021 que autorizou a tomada de créditos de PIS/Cofins na aquisição de insumos recicláveis e, ao mesmo tempo, acabou com a isenção dos tributos federais na venda desses materiais. A Corte, no entanto, acolheu parcialmente um recurso da União para estabelecer que os efeitos da decisão passam a valer apenas a partir da conclusão deste julgamento.
A chamada modulação de efeitos foi adotada para garantir segurança jurídica e evitar dois cenários: a cobrança retroativa de empresas que usufruíram do benefício fiscal e a devolução, pela Receita Federal, de tributos recolhidos no passado. Segundo a Lei de Diretrizes Orçamentárias de 2026, a devolução de tributos aos contribuintes poderia gerar um impacto de R$ 9,4 bilhões para os cofres públicos.
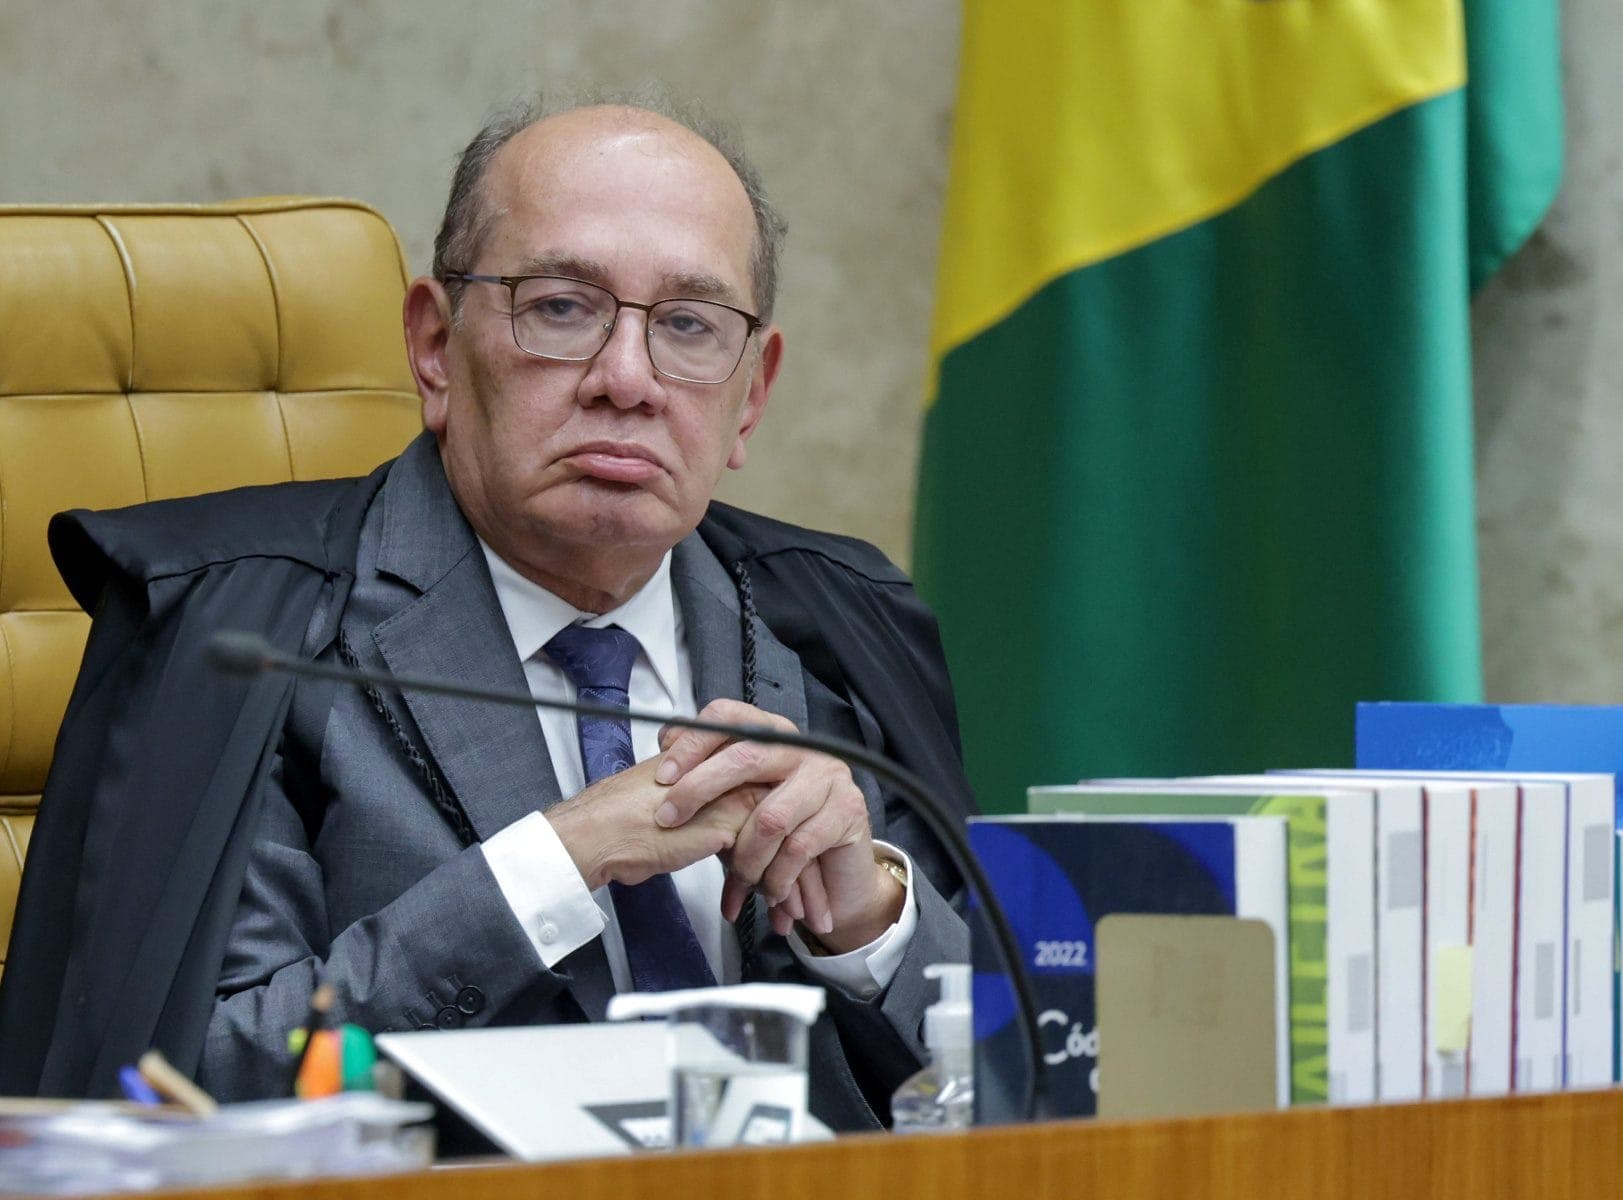
"Não há dúvidas de que o afastamento da proibição de apropriação de créditos de PIS/Cofins fatalmente causará impactos financeiros de relevo, obrigando a União a reformular aspectos significativos de sua programação orçamentária", pontuou o relator, Gilmar Mendes.
Além do recurso da União, três recursos foram interpostos por associações de empresas que também alegam ter sido prejudicadas com a determinação do STF. Para o setor de reciclagem, a decisão não considerou a complexidade da cadeia e acabou por ter efeito contrário ao pretendido, desestimulando a aquisição de materiais reciclados.
Em 2021, o Supremo invalidou o artigo 47 da Lei nº 11.196/05. Essa norma proibia a apropriação de créditos de PIS/Cofins na aquisição de insumos recicláveis. A lei vedava o direito de crédito nas "aquisições de desperdícios, resíduos ou aparas" de vários materiais, como o plástico, papel, cartão, vidro, ferro, aço, cobre, níquel, alumínio, chumbo, zinco e estanho.
O argumento que prevaleceu na ocasião foi que essa norma violava a proteção ao meio ambiente, já que tornava a reciclagem mais cara. Por "arrastamento", a Corte aplicou o mesmo entendimento ao artigo 48 da mesma lei, que suspendia a incidência de PIS/Cofins na venda de insumos recicláveis.
Com a decisão da semana passada, o Supremo reafirmou que a proibição de créditos de PIS/Cofins na compra de insumos recicláveis (Art. 47) e a suspensão da incidência desses tributos na venda (Art. 48) formam um "bloco unitário" inseparável e são ambos inconstitucionais. Isso significa que a apuração de créditos foi autorizada, mas o benefício fiscal na venda foi invalidado.
Votos
Em seu voto, Gilmar rejeitou a argumentação das associações. Ele apresentou cálculos que indicam, ao contrário do que alegam as empresas, uma redução na carga tributária do setor após a decisão do Supremo. Ele foi acompanhado integralmente por sete ministros.
Já o ministro Dias Toffoli divergiu e acolheu o pedido das associações para derrubar apenas o artigo 47, que veda a apuração dos créditos, e manter o artigo 48, que suspende a incidência de PIS/Cofins no setor.
Em relação à modulação de efeitos, todos os ministros – com exceção de Cristiano Zanin – defenderam que a decisão deve ter validade a partir da conclusão do julgamento dos recursos.
Zanin propôs uma modulação ainda mais favorável à União, para estabelecer que a decisão tivesse efeito somente a partir de 2027. O seu voto, contudo, ficou vencido.
FONTE